Domain logopädiespiele.de kaufen?
Wir ziehen mit dem Projekt
logopädiespiele.de um.
Sind Sie am Kauf der Domain
logopädiespiele.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain logopädiespiele.de kaufen?
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **
Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **
Ähnliche Suchbegriffe für Kapitalertragsteuer
Top-Angebote
Produkte zum Begriff Kapitalertragsteuer:
-
Rohlfing, Katharina: Frühe SprachentwicklungFrühe Sprachentwicklung , Dieser Band bietet Studierenden der Pädagogik, Entwicklungspsychologie und (Klinischen) Linguistik eine Einführung in den frühen Spracherwerb. Er stellt die aktuellen Debatten zur Sprachentwicklung vor und zeigt, wie Kinder Sprache in sozialer Interaktion erfahren und im Zusammenspiel motorischer, kognitiver und sprachlicher Fähigkeiten erwerben. Die 14 Kapitel ermöglichen eine direkte Übertragung der Einheiten auf eine Seminar- oder Vorlesungssitzung. Unter Berücksichtigung der individuellen Entwicklungsverläufe sowie des kindlichen Umfelds gehen die Kapitel auf die Neurophysiologie des Spracherwerbs und die phonologische, morphosyntaktische, semantische und pragmatische Entwicklung ein. Ein Kapitel zur technischen Unterstützung stellt die Forschung in aktuellen Bezug zur digitalen Gesellschaft. , Druckluftbohrer > Druckluftwerkzeuge , Erscheinungsjahr: 20190513, Produktform: Kartoniert, Autoren: Rohlfing, Katharina, Seitenzahl/Blattzahl: 363, Abbildungen: 10 schwarz-weiße Abbildungen, Keyword: Dysgrammatismus; Kinder; Kindergarten; Lehrbuch; Linguistik; Logopädie; Mund; Neurophysiologie; Psychologie; Pädagogik; Schule; Sprache; Sprachentwicklung; Spracherwerb; Sprachförderung; Sprachstörung; Stottern; utb, Fachschema: Kind / Entwicklung, Förderung~Spracherwerb~Pädagogik / Pädagogische Psychologie~Pädagogische Psychologie~Psychologie / Pädagogische Psychologie, Fachkategorie: Spracherwerb~Pädagogische Psychologie~Literaturwissenschaft, allgemein, Bildungszweck: für die Hochschule, Warengruppe: TB/Sprachwissenschaft/Allg. u. vergl. Sprachwiss., Fachkategorie: Altersgruppen: Kinder, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB, Co-Verlag: Francke A. Verlag, Co-Verlag: Francke A. Verlag, Länge: 216, Breite: 152, Höhe: 25, Gewicht: 552, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sprachtherapie mit KindernSprachtherapie mit Kindern , Kinder im Vor- und Grundschulalter können von vielfältigen Sprachstörungen in den Bereichen Phonologie, Semantik, Grammatik, Pragmatik, Schrift, Sprechflüssigkeit und Kommunikation betroffen sein. Mit diesem Lehrbuch geben die AutorInnen einen umfassenden Überblick über die theoretischen Hintergründe und praktischen Möglichkeiten der Sprachtherapie mit Kindern. Sie erläutern den Verlauf der ungestörten Entwicklung, Störungsbilder, diagnostische und therapeutische Methoden sowie unterrichtsintegrierte Fördermöglichkeiten bei kindlichen Sprach-, Sprech-, Redefluss- und Kommunikationsstörungen. , Nietenzangen > Handwerkzeuge , Auflage: 2. aktual. Auflage, Erscheinungsjahr: 20230515, Produktform: Kartoniert, Redaktion: Mayer, Andreas~Ulrich, Tanja, Edition: REV, Auflage: 23002, Auflage/Ausgabe: 2. aktual. Auflage, Seitenzahl/Blattzahl: 560, Abbildungen: 56 schwarz-weiße Abbildungen, 44 Tabellen, Keyword: Autismus; Behandlung; Down-Syndrom; Dysgrammtismus; Dyslalie; Förderschulen; Grammatik; Grammatische Störung; Grundschule; Heilpädagogik; Hörstörung; Inklusion; Kita; Kommunikation; Kommunikationsstörungen; Lehrbuch; Lexikalische Störung; Logopädie; Mehrsprachigkeit; Mutismus; Mutismustherapie; Phonologie; Poltern; Pragmatische Störung; Redeflussstörung; Redeflussstörungen; Schriftsprache; Schriftspracherwerb; Schriftspracherwerbsstörung; Semantik; Sonderpädagogik Studium; Sprachbehindertenpädagogik; Sprache; Spracherwerb; Sprachheilpädagogik; Sprachstörung; Sprachtherapeutisches Handeln; Sprechflüssigkeit; Sprechstörungen; Stottern; Störung der Aussprache; Therapie, Fachschema: Behindertenpädagogik (Sonderpädagogik)~Behinderung / Pädagogik~Pädagogik / Behinderung~Pädagogik / Sonderpädagogik~Sonderpädagogik~Sprachheilkunde - Sprachheilpädagogik - Sprachheilschule~Sprachbehinderung~Sprache / Störungen~Sprachstörung - Patholinguistik~Störung (psychologisch) / Sprachstörung, Fachkategorie: Sonderpädagogik, Bildungszweck: für die Hochschule, Warengruppe: TB/Sonderpädagogik, Behindertenpädagogik, Fachkategorie: Sprachstörungen und Therapie, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB GmbH, Länge: 241, Breite: 172, Höhe: 38, Gewicht: 1085, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 4402413, Vorgänger EAN: 9783825287146, eBook EAN: 9783838588223, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer zahlt die Kapitalertragsteuer?
Die Kapitalertragsteuer wird in der Regel von demjenigen gezahlt, der die Kapitalerträge erwirtschaftet hat. Das bedeutet, dass Anleger, die beispielsweise Dividenden, Zinsen oder Kursgewinne aus Wertpapiergeschäften erzielen, die Kapitalertragsteuer entrichten müssen. Die Bank oder das Finanzinstitut, über das die Kapitalerträge erzielt wurden, führt die Steuer direkt an das Finanzamt ab. In einigen Fällen kann die Kapitalertragsteuer auch von ausländischen Unternehmen oder Fonds abgeführt werden, wenn sie in Deutschland Kapitalerträge erwirtschaften. Es gibt jedoch auch Ausnahmen und Besonderheiten, zum Beispiel bei bestimmten steuerfreien Kapitalerträgen oder bei der Anrechnung von ausländischen Steuern. **
-
Wie buche ich Kapitalertragsteuer?
Um Kapitalertragsteuer zu buchen, musst du zunächst die Höhe der Kapitalerträge ermitteln, für die die Steuer fällig ist. Anschließend musst du die entsprechende Steuer berechnen, die in der Regel 25% beträgt. Diese Steuer wird dann als Aufwand in deiner Buchhaltung erfasst. Du solltest sicherstellen, dass du die Kapitalertragsteuer korrekt verbuchst, um steuerliche Vorschriften einzuhalten und mögliche Strafen zu vermeiden. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass die Buchung der Kapitalertragsteuer korrekt erfolgt. **
-
Warum wird Kapitalertragsteuer erstattet?
Die Kapitalertragsteuer wird in der Regel von Banken und anderen Finanzinstituten direkt an das Finanzamt abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. In manchen Fällen kann es jedoch vorkommen, dass zu viel Kapitalertragsteuer abgeführt wurde, zum Beispiel aufgrund von falschen Angaben oder fehlerhaften Berechnungen. In solchen Fällen kann die zu viel gezahlte Kapitalertragsteuer erstattet werden. Dies kann durch einen Antrag beim Finanzamt erfolgen, in dem die Gründe für die Überzahlung dargelegt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um die Erstattung der Kapitalertragsteuer zu beantragen. **
-
Was unterliegt der Kapitalertragsteuer?
Die Kapitalertragsteuer unterliegt in Deutschland sämtlichen Einkünften aus Kapitalvermögen, wie beispielsweise Zinsen, Dividenden oder Kursgewinnen. Auch Gewinne aus Wertpapiergeschäften und bestimmte Versicherungsleistungen sind steuerpflichtig. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Möglichkeiten zur Steueroptimierung, die genutzt werden können, um die Steuerlast zu reduzieren. Insgesamt dient die Kapitalertragsteuer der Besteuerung von Einkünften, die aus dem Besitz von Kapitalvermögen erzielt werden. **
Wann wird Kapitalertragsteuer fällig?
Die Kapitalertragsteuer wird fällig, wenn Gewinne aus Kapitalanlagen erzielt werden, wie beispielsweise Zinsen, Dividenden oder Kursgewinne. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent, kann aber je nach individueller Situation variieren. Es gibt auch Freibeträge und Möglichkeiten zur Befreiung von der Kapitalertragsteuer, die in bestimmten Fällen genutzt werden können. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben und gegebenenfalls zu verrechnen. **
Was ist die Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird in Deutschland auf bestimmte Kapitaleinkünfte von Privatpersonen und Unternehmen erhoben. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art des Kapitalertrags und individueller Situation variieren. Die Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Es gibt jedoch auch Möglichkeiten, die Kapitalertragsteuer durch Freistellungsaufträge oder Verlustverrechnung zu optimieren. **
Top-Angebote
Produkte zum Begriff Kapitalertragsteuer:
-
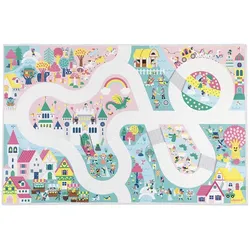
JANOD Spielteppich Königreich – Fantasievolles Rollenspiel und Sprachförderung ab 2 JahrenDer Spielteppich Königreich von JANOD lädt zu fantasievollen Abenteuern in einer zauberhaften Welt ein. Die liebevoll gestaltete Spielfläche dient als Kulisse für kreative Rollenspiele für Kinder ab 2 Jahren. geeignet für Kinder von 2 bis 5 Jahren fantasievolles Design mit einem Königreich voller Einhörner, Drachen und Zauberer dient gleichzeitig als großes Suchbild zur spielerischen Erweiterung des Wortschatzes rutschfester Untergrund für sicheres Spielen kombinierbar mit weiteren Teppichen und Zubehör von Janod Auf diesem Teppich entfaltet sich eine Welt voller Geschichten. Ein gepflasterter Weg führt vorbei an rosa Ebenen, durch Wälder und hin zu einer großen Burg. Die detailreichen Illustrationen zeigen neben Fabelwesen auch Musikinstrumente, Zahlen und verschiedene Gefühle, die es zu entdecken gilt. So wird nicht nur die Kreativität angeregt, sondern auch die Konzentration gefördert. Die Spiellandschaft lässt sich mit Modellautos befahren und bietet eine ideale Bühne für unzählige Spielideen.14,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
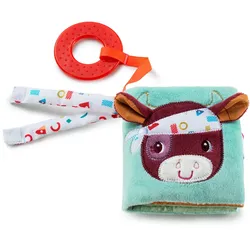
Lilliputiens Stoffbuch Bauernhof – Sensorisches Spielbuch zur Sprachförderung ab 6 MonatenDas Stoffbuch Bauernhof von LILLIPUTIENS nimmt die Kleinsten mit auf eine erste Entdeckungsreise in die Welt der Tiere und ist für Kinder ab 6 Monaten geeignet. Auf jeder Seite gibt es etwas Neues zu fühlen, zu sehen und zu hören. mit verschiedenen Texturen und Geräuschen zur Anregung der Sinne inklusive eines praktischen Beißrings fördert die Fantasie und das Sprachverständnis weiches Material und handliches Format Dieses liebevoll gestaltete Spielbuch lädt zum gemeinsamen Anschauen und Erzählen erster kleiner Geschichten ein. Die freundlichen Bauernhoftiere und die unterschiedlichen Materialien machen das Buch zu einem spannenden Erlebnis für kleine Hände. Dank des Klettverschlusses lässt es sich einfach befestigen und ist somit auch unterwegs ein schöner Begleiter.12,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Rohlfing, Katharina: Frühe SprachentwicklungFrühe Sprachentwicklung , Dieser Band bietet Studierenden der Pädagogik, Entwicklungspsychologie und (Klinischen) Linguistik eine Einführung in den frühen Spracherwerb. Er stellt die aktuellen Debatten zur Sprachentwicklung vor und zeigt, wie Kinder Sprache in sozialer Interaktion erfahren und im Zusammenspiel motorischer, kognitiver und sprachlicher Fähigkeiten erwerben. Die 14 Kapitel ermöglichen eine direkte Übertragung der Einheiten auf eine Seminar- oder Vorlesungssitzung. Unter Berücksichtigung der individuellen Entwicklungsverläufe sowie des kindlichen Umfelds gehen die Kapitel auf die Neurophysiologie des Spracherwerbs und die phonologische, morphosyntaktische, semantische und pragmatische Entwicklung ein. Ein Kapitel zur technischen Unterstützung stellt die Forschung in aktuellen Bezug zur digitalen Gesellschaft. , Druckluftbohrer > Druckluftwerkzeuge , Erscheinungsjahr: 20190513, Produktform: Kartoniert, Autoren: Rohlfing, Katharina, Seitenzahl/Blattzahl: 363, Abbildungen: 10 schwarz-weiße Abbildungen, Keyword: Dysgrammatismus; Kinder; Kindergarten; Lehrbuch; Linguistik; Logopädie; Mund; Neurophysiologie; Psychologie; Pädagogik; Schule; Sprache; Sprachentwicklung; Spracherwerb; Sprachförderung; Sprachstörung; Stottern; utb, Fachschema: Kind / Entwicklung, Förderung~Spracherwerb~Pädagogik / Pädagogische Psychologie~Pädagogische Psychologie~Psychologie / Pädagogische Psychologie, Fachkategorie: Spracherwerb~Pädagogische Psychologie~Literaturwissenschaft, allgemein, Bildungszweck: für die Hochschule, Warengruppe: TB/Sprachwissenschaft/Allg. u. vergl. Sprachwiss., Fachkategorie: Altersgruppen: Kinder, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB, Co-Verlag: Francke A. Verlag, Co-Verlag: Francke A. Verlag, Länge: 216, Breite: 152, Höhe: 25, Gewicht: 552, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sprachtherapie mit KindernSprachtherapie mit Kindern , Kinder im Vor- und Grundschulalter können von vielfältigen Sprachstörungen in den Bereichen Phonologie, Semantik, Grammatik, Pragmatik, Schrift, Sprechflüssigkeit und Kommunikation betroffen sein. Mit diesem Lehrbuch geben die AutorInnen einen umfassenden Überblick über die theoretischen Hintergründe und praktischen Möglichkeiten der Sprachtherapie mit Kindern. Sie erläutern den Verlauf der ungestörten Entwicklung, Störungsbilder, diagnostische und therapeutische Methoden sowie unterrichtsintegrierte Fördermöglichkeiten bei kindlichen Sprach-, Sprech-, Redefluss- und Kommunikationsstörungen. , Nietenzangen > Handwerkzeuge , Auflage: 2. aktual. Auflage, Erscheinungsjahr: 20230515, Produktform: Kartoniert, Redaktion: Mayer, Andreas~Ulrich, Tanja, Edition: REV, Auflage: 23002, Auflage/Ausgabe: 2. aktual. Auflage, Seitenzahl/Blattzahl: 560, Abbildungen: 56 schwarz-weiße Abbildungen, 44 Tabellen, Keyword: Autismus; Behandlung; Down-Syndrom; Dysgrammtismus; Dyslalie; Förderschulen; Grammatik; Grammatische Störung; Grundschule; Heilpädagogik; Hörstörung; Inklusion; Kita; Kommunikation; Kommunikationsstörungen; Lehrbuch; Lexikalische Störung; Logopädie; Mehrsprachigkeit; Mutismus; Mutismustherapie; Phonologie; Poltern; Pragmatische Störung; Redeflussstörung; Redeflussstörungen; Schriftsprache; Schriftspracherwerb; Schriftspracherwerbsstörung; Semantik; Sonderpädagogik Studium; Sprachbehindertenpädagogik; Sprache; Spracherwerb; Sprachheilpädagogik; Sprachstörung; Sprachtherapeutisches Handeln; Sprechflüssigkeit; Sprechstörungen; Stottern; Störung der Aussprache; Therapie, Fachschema: Behindertenpädagogik (Sonderpädagogik)~Behinderung / Pädagogik~Pädagogik / Behinderung~Pädagogik / Sonderpädagogik~Sonderpädagogik~Sprachheilkunde - Sprachheilpädagogik - Sprachheilschule~Sprachbehinderung~Sprache / Störungen~Sprachstörung - Patholinguistik~Störung (psychologisch) / Sprachstörung, Fachkategorie: Sonderpädagogik, Bildungszweck: für die Hochschule, Warengruppe: TB/Sonderpädagogik, Behindertenpädagogik, Fachkategorie: Sprachstörungen und Therapie, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB GmbH, Länge: 241, Breite: 172, Höhe: 38, Gewicht: 1085, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 4402413, Vorgänger EAN: 9783825287146, eBook EAN: 9783838588223, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Steuer beträgt in der Regel 25% der Kapitalerträge, kann aber je nach individuellem Steuersatz variieren. Steuerpflichtige können jedoch eine Nichtveranlagungsbescheinigung beantragen, um von der Kapitalertragsteuer befreit zu werden. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben, um eine Doppelbesteuerung zu vermeiden. **
-
Wer zahlt Kapitalertragsteuer?
Die Kapitalertragsteuer wird von natürlichen Personen gezahlt, die Kapitalerträge erzielen. Dazu gehören beispielsweise Zinserträge, Dividenden oder Kursgewinne aus Wertpapiergeschäften. Die Bank oder das Finanzinstitut, bei dem die Kapitalerträge erzielt werden, führt die Kapitalertragsteuer direkt an das Finanzamt ab. In der Regel beträgt der Steuersatz 25%, kann aber je nach Art der Kapitalerträge variieren. Es gibt auch Freibeträge und Freistellungsaufträge, die es ermöglichen, einen Teil der Kapitalerträge steuerfrei zu behalten. **
-
Wer zahlt die Kapitalertragsteuer?
Die Kapitalertragsteuer wird in der Regel von demjenigen gezahlt, der die Kapitalerträge erwirtschaftet hat. Das bedeutet, dass Anleger, die beispielsweise Dividenden, Zinsen oder Kursgewinne aus Wertpapiergeschäften erzielen, die Kapitalertragsteuer entrichten müssen. Die Bank oder das Finanzinstitut, über das die Kapitalerträge erzielt wurden, führt die Steuer direkt an das Finanzamt ab. In einigen Fällen kann die Kapitalertragsteuer auch von ausländischen Unternehmen oder Fonds abgeführt werden, wenn sie in Deutschland Kapitalerträge erwirtschaften. Es gibt jedoch auch Ausnahmen und Besonderheiten, zum Beispiel bei bestimmten steuerfreien Kapitalerträgen oder bei der Anrechnung von ausländischen Steuern. **
-
Wie buche ich Kapitalertragsteuer?
Um Kapitalertragsteuer zu buchen, musst du zunächst die Höhe der Kapitalerträge ermitteln, für die die Steuer fällig ist. Anschließend musst du die entsprechende Steuer berechnen, die in der Regel 25% beträgt. Diese Steuer wird dann als Aufwand in deiner Buchhaltung erfasst. Du solltest sicherstellen, dass du die Kapitalertragsteuer korrekt verbuchst, um steuerliche Vorschriften einzuhalten und mögliche Strafen zu vermeiden. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass die Buchung der Kapitalertragsteuer korrekt erfolgt. **
Ähnliche Suchbegriffe für Kapitalertragsteuer
-
Warum wird Kapitalertragsteuer erstattet?
Die Kapitalertragsteuer wird in der Regel von Banken und anderen Finanzinstituten direkt an das Finanzamt abgeführt, wenn Gewinne aus Kapitalanlagen erzielt werden. In manchen Fällen kann es jedoch vorkommen, dass zu viel Kapitalertragsteuer abgeführt wurde, zum Beispiel aufgrund von falschen Angaben oder fehlerhaften Berechnungen. In solchen Fällen kann die zu viel gezahlte Kapitalertragsteuer erstattet werden. Dies kann durch einen Antrag beim Finanzamt erfolgen, in dem die Gründe für die Überzahlung dargelegt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um die Erstattung der Kapitalertragsteuer zu beantragen. **
-
Was unterliegt der Kapitalertragsteuer?
Die Kapitalertragsteuer unterliegt in Deutschland sämtlichen Einkünften aus Kapitalvermögen, wie beispielsweise Zinsen, Dividenden oder Kursgewinnen. Auch Gewinne aus Wertpapiergeschäften und bestimmte Versicherungsleistungen sind steuerpflichtig. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Möglichkeiten zur Steueroptimierung, die genutzt werden können, um die Steuerlast zu reduzieren. Insgesamt dient die Kapitalertragsteuer der Besteuerung von Einkünften, die aus dem Besitz von Kapitalvermögen erzielt werden. **
-
Wann wird Kapitalertragsteuer fällig?
Die Kapitalertragsteuer wird fällig, wenn Gewinne aus Kapitalanlagen erzielt werden, wie beispielsweise Zinsen, Dividenden oder Kursgewinne. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25 Prozent, kann aber je nach individueller Situation variieren. Es gibt auch Freibeträge und Möglichkeiten zur Befreiung von der Kapitalertragsteuer, die in bestimmten Fällen genutzt werden können. Es ist wichtig, die Kapitalertragsteuer in der jährlichen Steuererklärung anzugeben und gegebenenfalls zu verrechnen. **
-
Was ist die Kapitalertragsteuer?
Die Kapitalertragsteuer ist eine Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird in Deutschland auf bestimmte Kapitaleinkünfte von Privatpersonen und Unternehmen erhoben. Die Höhe der Kapitalertragsteuer beträgt in der Regel 25%, kann aber je nach Art des Kapitalertrags und individueller Situation variieren. Die Steuer wird in der Regel direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Es gibt jedoch auch Möglichkeiten, die Kapitalertragsteuer durch Freistellungsaufträge oder Verlustverrechnung zu optimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.